Applovin Corporation
L’IA publicitaire sous pression des attentes
Spécialiste des technologies publicitaires pour mobiles, Applovin s’est imposé comme un acteur clé grâce à sa plateforme axée sur le gaming et son moteur IA utilisé pour le ciblage, AXON. Son modèle permet aux développeurs de maximiser la monétisation de leurs applications tout en offrant aux annonceurs un rendement optimal sur leurs dépenses publicitaires.
Au deuxième trimestre 2026, cette dynamique commerciale s’est de nouveau traduite par une rentabilité spectaculaire : le chiffre d’affaires s’est envolé de 53 % sur un an pour atteindre 1,924 MdUSD, tandis que le bénéfice net a bondi de 55 % à 1,267 MdUSD (BPA de 3,76 USD contre 2,39 USD un an plus tôt). L’EBITDA ajusté a grimpé de 58 % à 1,614 MdUSD, affichant une marge exceptionnelle de 84 %.
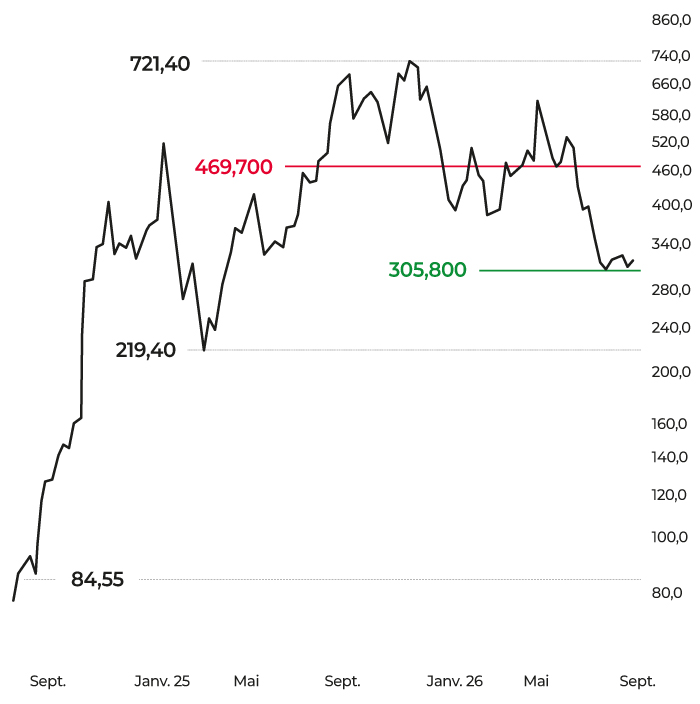
Pourtant, le marché s’est montré inflexible : malgré ces excellents résultats, le cours a chuté de 20 % dans la foulée de la publication, détendant au passage la valorisation du groupe. Le titre souffre de chiffres et de perspectives jugés en dessous des attentes très élevées des analystes. La déception provient d’un léger retard dans le calendrier des mises à jour du modèle IA et d’un chiffre d’affaires n’ayant pas atteint le haut de la fourchette anticipée. Pour le troisième trimestre, le groupe anticipe un chiffre d’affaires entre 2,055 et 2,085 MdsUSD et un EBITDA ajusté entre 1,710 et 1,740 MdUSD (soit une marge de 83 %), traduisant une progression prudente de 7 % à 8 %. Malgré ce coup de frein temporaire, les fondamentaux restent très solides. La croissance dans le segment du gaming demeure supérieure à 20 % et l’avantage compétitif du groupe reste intact. L’accélération des nouveaux partenariats et la saisonnalité favorable des fêtes de fin d’année devraient permettre au titre de retrouver progressivement ses niveaux passés. On fixera un objectif de cours à 420 USD à moyen terme.
Enzo Willcox
© 2026 zonebourse.com, 24 septembre 2026