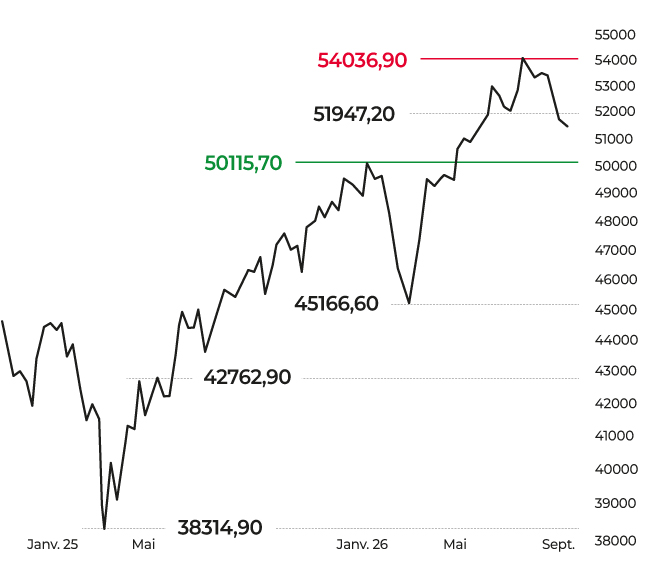
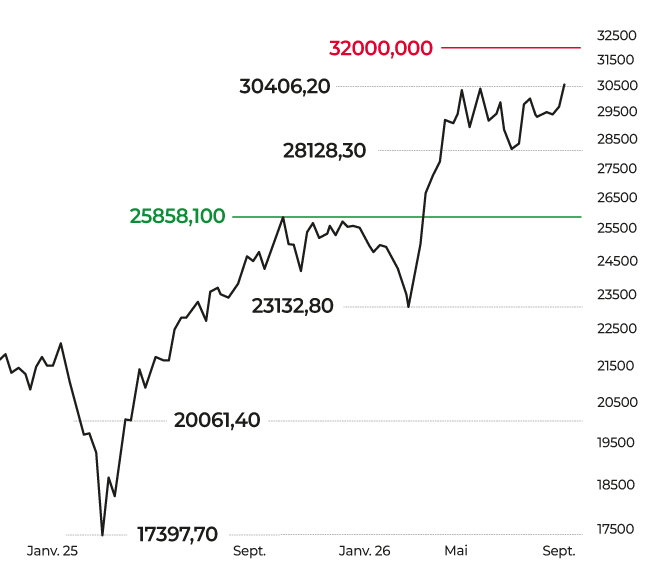
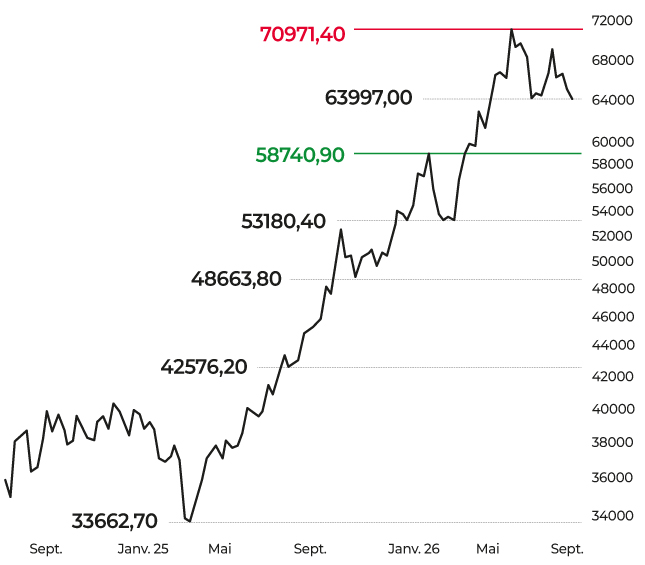
Le CAC 40, qui évolue désormais autour de 8 100 points, a conservé une tenue globalement résistante sur la période, mais sans véritable élan directionnel. L’indice parisien a alterné rebonds techniques, prises de bénéfices et séances de prudence, dans un environnement dominé par les taux longs, le pétrole et les signaux venus de Wall Street.
Après avoir profité du reflux temporaire du brut et de l’appétit pour le risque alimenté par l’intelligence artificielle, la place parisienne a de nouveau cédé du terrain sur les dernières séances. Le facteur décisif est venu du marché obligataire américain. Le rendement du Treasury à dix ans a franchi les 5,1 %, un niveau inédit depuis 2007, à la faveur d’une combinaison défavorable pour les actions : indices PMI américains très robustes, tensions persistantes sur les prix, discours restrictif de responsables de la Fed et adjudication décevante de dette à cinq ans. Cette remontée des coûts d’emprunt a pesé sur Wall Street, où le Nasdaq, après avoir inscrit de nouveaux records grâce à l’enthousiasme autour de l’IA, a fini par plier sous les prises de bénéfices. Le repli des grandes valeurs technologiques américaines, d’Alphabet à Amazon, a rappelé aux investisseurs européens que la valorisation élevée des actifs risqués reste vulnérable à tout durcissement monétaire.
À Paris, le CAC 40 a également été rattrapé par la flambée des rendements européens. Le taux français à dix ans s’est hissé autour de 4,65 %, tandis que l’écart avec le Bund allemand a atteint environ 110 points de base, un niveau plus observé depuis la crise des dettes souveraines. La défiance à l’égard de la trajectoire budgétaire française, à quelques mois de l’élection présidentielle, ajoute une prime de risque spécifique à la cote parisienne.
Le pétrole a constitué l’autre grande variable de marché. Le Brent, repassé au-dessus de 100 dollars le baril, a ravivé les craintes d’une inflation importée plus durable. Les déclarations contradictoires autour de l’Iran – entre menaces de Donald Trump à l’ONU, discours offensif du président iranien et rumeurs de reprise du dialogue – ont entretenu une forte volatilité. Toute tension sur le détroit d’Ormuz est immédiatement intégrée par les investisseurs comme un risque macroéconomique majeur pour l’Europe, plus exposée au choc énergétique que les États-Unis. TotalEnergies a logiquement joué son rôle d’amortisseur au sein du CAC 40, soutenu par la hausse du brut, tandis que les secteurs consommateurs d’énergie restaient sous surveillance.
Sur le plan macroéconomique, les statistiques ont compliqué la lecture. Les PMI de septembre ont surpris favorablement en zone euro, en Allemagne comme en France, signalant une activité plus solide qu’attendu. Mais ce qui aurait dû soutenir les actions a surtout nourri l’idée que les banques centrales, BCE comme Fed, disposent encore d’une marge pour maintenir ou relever leurs taux. À cela s’ajoute la rencontre très attendue entre Donald Trump et Xi Jinping à Washington, avec le commerce, l’intelligence artificielle et la trêve tarifaire au centre des discussions. Les marchés n’en attendent pas une percée spectaculaire, mais redoutent toute détérioration du dialogue.
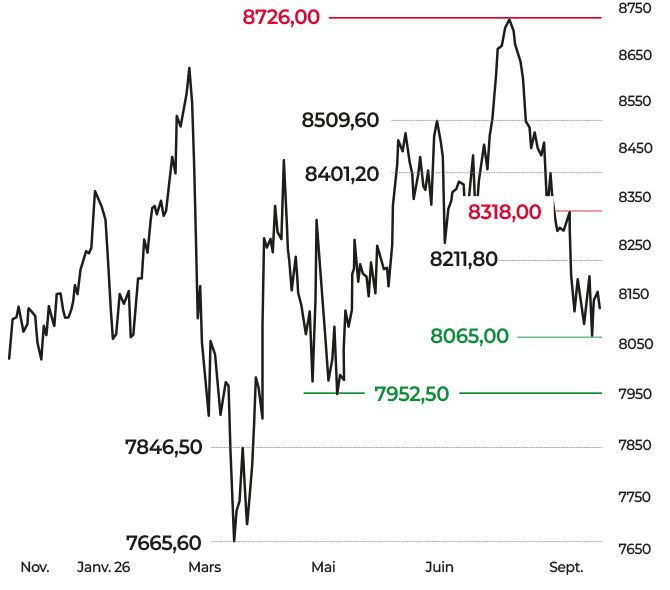
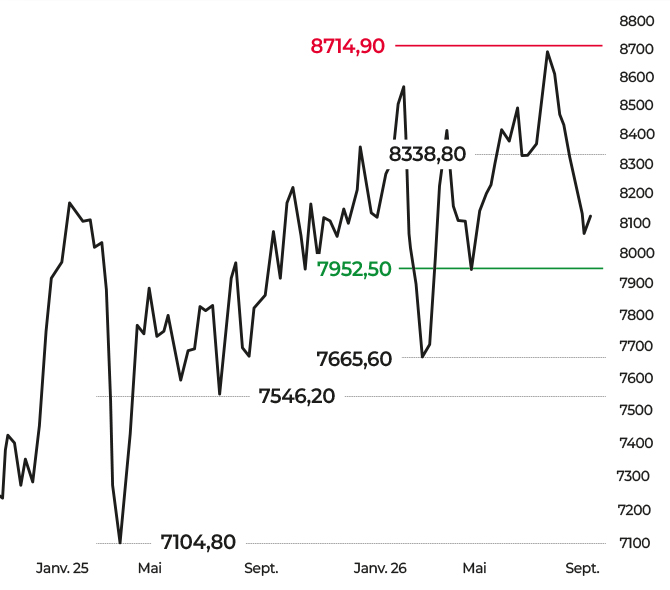
D’un point de vue graphique, le CAC 40 suit une dynamique baissière sous les 8 211 points, zone de convergence avec la moyenne mobile à 20 jours. À très court terme, on suivra de près la sortie des 7 952/8 211 points. Le débordement des 8 211 points serait de bon augure pour l’amorce d’une reprise technique en direction des 8 318/8 400 points. A contrario, sous les 7 952 points, on pourrait assister à une correction de plus forte ampleur avec les 7 845 points en ligne de mire, voire 7 665 points par extension.
Paris devra donc choisir entre une croissance assez solide pour soutenir les bénéfices, ou une inflation assez tenace pour prolonger le resserrement monétaire… Pour l’instant, c’est le second scénario qui reprend l’avantage.
Laurent Polsinelli
Responsable indices et produits dérivés
© 2026 zonebourse.com, 24 septembre 2026