
A LA LOUPE
Levier fixe vs levier variable : quelle différence ?
La grande famille des produits à effet de levier compte plusieurs membres : les Warrants, les Turbos et les Leverage & Short. Le but de ces produits est toujours le même : investir sur un actif avec un effet de levier.
Parmi leurs différences, l’une a trait à la nature même du levier. Sur les Warrants et les Turbos, l’effet de levier varie dans le temps, notamment en fonction de l’évolution du sous-jacent. Globalement, lorsque le sous-jacent du produit évolue dans le bon sens, le prix du produit augmente et son effet de levier diminue, et inversement.
Sur les Leverage & Short, le mécanisme est différent : le levier est fixe quotidiennement. Cette différence fondamentale a un impact très important sur l’évolution du cours du produit.
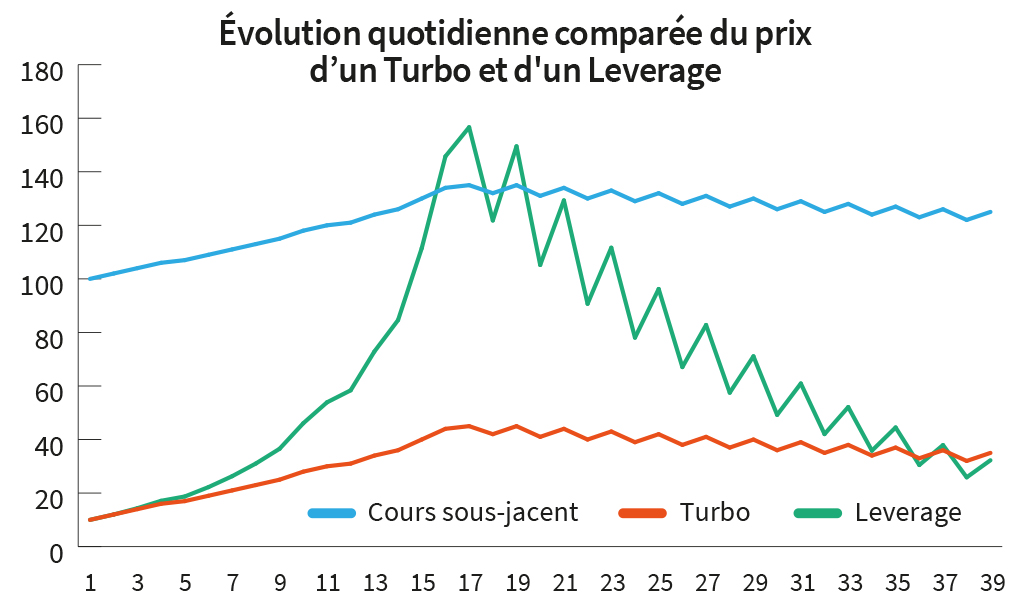
Le graphique ci-dessous montre l’évolution comparée d’un Turbo de prix d’exercice de 90 € et d’un Leverage x10 sur un sous-jacent qui vaut initialement 100 €. À l’origine, leurs leviers sont identiques. Pour simplifier, seules les variations de valeur intrinsèque ont été prises en compte, les autres paramètres ont été ignorés.
Sur ce graphique, nous pouvons identifier trois phases.
La première phase est celle du premier jour : le sous-jacent gagne 2 %, à 102 €. Les deux produits ayant initialement un levier identique, leurs performances lors de ce premier mouvement sont comparables.
Lors de la deuxième phase, le sous-jacent grimpe régulièrement. Le Turbo ayant un levier de plus en plus faible, il bénéficie de moins en moins de cette hausse en termes de pourcentage. À l’issue de la deuxième phase, le sous-jacent a progressé de 35 %. Le Turbo vaut alors 45 €, contre 10 € initialement, soit une progression de 350 %. Le levier initial était donc bien de x10, mais la performance du Turbo sur l’ensemble de la période n’est pas égale à dix fois celle du sous-jacent.
Le Leverage vaut en revanche 156,6 €, soit une progression de plus de 1 400 % par rapport à une valeur initiale de 10 €. Cette performance, très supérieure à dix fois celle du sous-jacent sur l’ensemble de la période, s’explique par le mécanisme de levier quotidien et l’effet de composition des performances.
La troisième phase est marquée par une alternance de hausses et de baisses du sous-jacent. Dans cette phase, le prix des deux produits est impacté négativement. En revanche, celui du Leverage l’est beaucoup plus fortement. Cette phase illustre l’impact de l’effet de composition quotidien, qui peut devenir défavorable lorsque le sous-jacent alterne hausses et baisses.
Nous pouvons également observer que lorsque le sous-jacent revient à son niveau d’origine, le Turbo peut revenir à un niveau proche de sa valeur initiale, toutes choses égales par ailleurs, alors que la valeur du Leverage peut être sensiblement différente en raison de son mécanisme de recalcul quotidien.
Ces différences fondamentales sont à prendre en compte lorsque vous choisissez votre produit : des leviers identiques à un instant donné ne signifient pas nécessairement des performances identiques dans le temps.
Arnaud Courtois
Société Générale Produits de Bourse, 25 septembre 2026
Produits pouvant intégrer un effet de levier présentant un risque de perte du capital en cours de vie et à l’échéance. Ces produits s’adressent à des investisseurs avertis possédant suffisamment d’expérience pour comprendre leurs caractéristiques et pour en évaluer les risques et capables de suivre leur évolution en temps réel.
STRIKE 282
CHIFFRES CLÉS
3,75 % – 4,00 %
C’est la nouvelle fourchette cible des taux directeurs américains, après la hausse de 25 points de base décidée par la Réserve fédérale le 16 septembre. Il s’agit du premier relèvement depuis 2023 et du premier sous la présidence de Kevin Warsh, après cinq réunions consécutives de statu quo. La décision a été votée à l’unanimité, alors que le comité s’était divisé à neuf voix contre trois en juillet. Le « dot plot » publié à cette occasion indique que seize des dix-huit participants anticipent une hausse supplémentaire d’ici la fin de l’année.
Source : Federal Reserve
2,50 %
C’est le niveau atteint par le taux de dépôt de la Banque centrale européenne à l’issue de sa réunion du 10 septembre, après une hausse de 25 points de base. Il s’agit du deuxième relèvement de l’année, après une première hausse en juin. L’inflation de la zone euro est ressortie à 3,3 % en août, en accélération pour le deuxième mois consécutif, portée principalement par le poste énergie. Des deux côtés de l’Atlantique, les banques centrales resserrent désormais leur politique en parallèle.
Source : Banque Centrale Européenne, Eurostat
4 367 $
C’est le niveau atteint par l’once d’Or au plus fort de la séance du 16 septembre, avant de refluer à l’annonce de la Fed. La perspective de taux durablement plus élevés pèse mécaniquement sur le métal, qui ne verse aucun revenu et devient donc moins attractif lorsque les placements obligataires se rémunèrent davantage. Le repli est toutefois resté contenu, dans un contexte où les principaux facteurs de soutien à l’Or, notamment les tensions géopolitiques et les achats des banques centrales, demeurent bien présents.
Source : Bloomberg