A LA LOUPE
Le Véga
Un investisseur qui détient un Warrant peut constater parfois une évolution de son prix sans mouvement notable du sous-jacent. Le temps qui passe explique une partie du phénomène, mais pas toujours la totalité. Un troisième paramètre est à l’œuvre : la volatilité implicite. Le véga mesure précisément la sensibilité du cours du produit à une variation de cette dernière.
Le véga indique de combien varie le prix d’un Warrant lorsque la volatilité implicite progresse d’un point de pourcentage. Prenons un Warrant Call sur le CAC 40, de prix d’exercice 8 000 points et d’échéance juin 2027, coté 2,40 euros pour un véga de 0,05. Si la volatilité implicite passe de 18 % à 20 %, soit deux points, le prix du produit augmentera théoriquement de dix centimes, à 2,50 euros, sans que l’indice ait bougé d’un point. Une détente symétrique de la volatilité produirait l’effet inverse.
Une caractéristique mérite d’être soulignée. Le véga est toujours positif pour l’acheteur, qu’il s’agisse d’un Call ou d’un Put. Cela peut surprendre, puisque les deux produits s’opposent sur le sens du marché. Mais la volatilité ne traduit pas une direction : elle mesure l’amplitude attendue des mouvements. Une volatilité plus élevée augmente la probabilité que le sous-jacent atteigne le prix d’exercice, quel que soit le sens dans lequel on l’a franchi. Détenir un Warrant revient donc toujours à être acheteur de volatilité.
Le niveau du véga n’est pas uniforme. Il est maximal lorsque le sous-jacent évolue à proximité du prix d’exercice, et décroît à mesure que l’on s’en éloigne, dans un sens comme dans l’autre. La logique est intuitive : pour un Warrant très dans la monnaie, l’exercice est déjà probable, et davantage de volatilité ne change pas grand-chose. Pour un Warrant très en dehors de la monnaie, il faudrait un mouvement considérable pour que la volatilité suffise à l’y ramener.
La maturité a également un rôle déterminant. Plus l’échéance est éloignée, plus le véga est élevé, car la volatilité dispose de temps pour produire ses effets. Reprenons l’exemple précédent : à prix d’exercice identique, un Warrant Call CAC 40 8 000 d’échéance décembre 2026 présenterait un véga nettement inférieur à celui de son homologue juin 2027. Le premier sera en revanche beaucoup plus exposé à l’écoulement du temps. Véga et thêta évoluent ainsi en sens inverse le long de la courbe des maturités, ce qui explique qu’un même scénario de marché ne se traduise pas de la même manière selon l’échéance retenue.
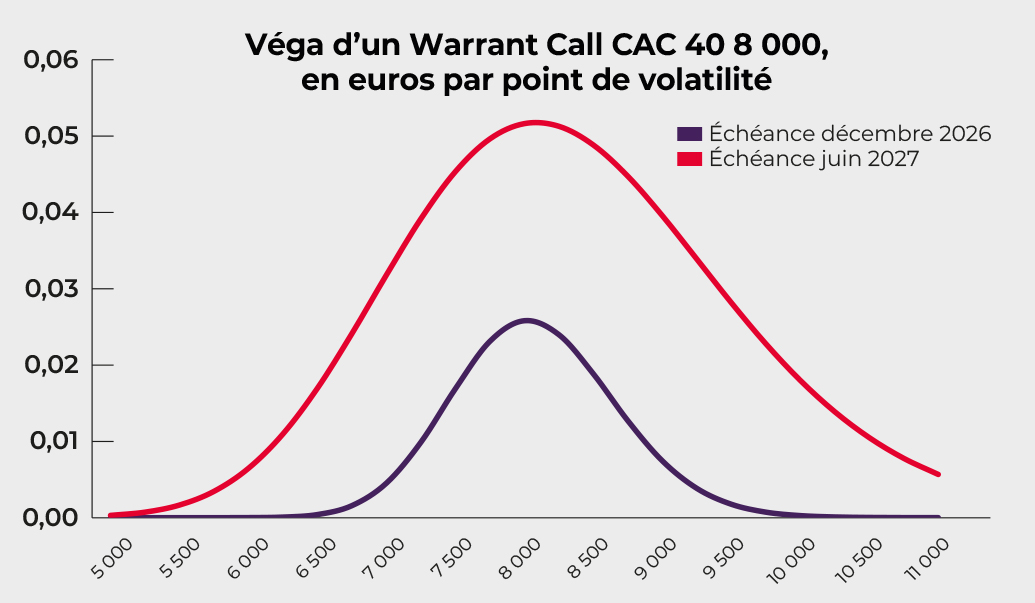
Le graphique ci-dessus représente le véga d’un Warrant Call sur le CAC 40 en fonction du niveau de l’indice, pour deux échéances. La forme en cloche apparaît nettement : le véga culmine au voisinage du prix d’exercice et s’efface de part et d’autre. L’écart entre les deux courbes illustre l’effet de la maturité, l’échéance la plus lointaine présentant un sommet plus élevé et une cloche plus large. Un investisseur ayant une vue sur la volatilité trouvera donc dans les maturités longues une sensibilité supérieure, tandis que les échéances rapprochées en seront largement détachées.
Julia Amar
Société Générale Produits de Bourse, 25 octobre 2026
Produits pouvant intégrer un effet de levier présentant un risque de perte du capital en cours de vie et à l’échéance. Ces produits s’adressent à des investisseurs avertis possédant suffisamment d’expérience pour comprendre leurs caractéristiques et pour en évaluer les risques et capables de suivre leur évolution en temps réel.
STRIKE 283
CHIFFRES CLÉS
4,90 %
C’est le niveau atteint par le rendement de l’OAT française à dix ans le 1er octobre, son plus haut depuis 2002. Le taux avait franchi 4 % fin juillet, puis 4,5 % à la mi-septembre. L’écart avec le Bund allemand, référence du marché obligataire européen, s’établissait autour de 137 points de base à la mi-octobre, contre environ 70 un an plus tôt. Le report du retour du déficit public sous le seuil de 5 % du PIB a constitué le principal déclencheur de ce mouvement.
Source : Banque de France, Agence France Trésor
115 $
C’est le niveau atteint par le baril de Brent fin octobre, au plus haut depuis six mois. La référence mondiale du brut a été soutenue par la persistance des tensions au Moyen-Orient, dont les effets se diffusent bien au-delà du seul marché pétrolier. Cette fermeté alimente directement la composante énergie des indices de prix, de part et d’autre de l’Atlantique, et constitue à ce titre l’un des éléments qui ont conduit les banques centrales à durcir leur position cette année. Un repli des cours offrirait à l’inverse une marge de manœuvre supplémentaire aux marchés obligataires comme aux actions.
Source : ICE
+24 %
C’est la performance de l’action Rémy Cointreau depuis le début de l’année, à comparer au recul d’environ 11 % enregistré sur la même période par Pernod Ricard. Deux acteurs français des spiritueux, exposés aux mêmes marchés finaux, affichent ainsi un écart de performance de plus de trente points. Un rappel que l’appartenance à un même secteur ne suffit plus à expliquer les trajectoires boursières.
Source : Zonebourse