EN PRIVÉ
Des économies bien enracinées
Focus économique
Des économies résilientes face à la hausse des taux d’intérêt.
Malgré l’accumulation des chocs d’offre ces dernières années, notamment énergétiques et tarifaires, les principales économies ont fait preuve de résilience et conservent une activité dynamique. Les enquêtes de septembre indiquent que l’activité resterait bien orientée malgré un nouveau frein : la hausse des taux d’intérêt. La solidité des bilans des ménages et des entreprises, la poursuite des investissements dans les infrastructures d’IA et les politiques budgétaires accommodantes aux États-Unis et en Allemagne continueront de soutenir la croissance.
Des taux fixes et des bilans solides qui atténuent l’effet de la hausse des taux sur la consommation.
La hausse des taux d’intérêt aurait un effet modéré sur la consommation des ménages, notamment grâce à la prédominance des taux fixes dans la dette immobilière des deux côtés de l’Atlantique. Aux États-Unis comme en France et en Allemagne, la quasi-totalité des encours de crédits immobiliers est à taux fixe. Ainsi, si le taux des nouveaux crédits immobiliers dépasse 7 % aux États-Unis, le taux effectif payé par les ménages américains reste proche de 4 %. En France, le taux des nouveaux crédits immobiliers avoisine 4 %, contre un taux effectif de 2 %. La hausse des taux pénalise donc les nouveaux financements et pèse sur le secteur immobilier, mais son effet sur la consommation resterait modéré. En Espagne et en Italie, où la part des taux variables est plus importante, le faible endettement des ménages limite également cet effet. La solidité de leurs bilans, en matière de patrimoine net et de taux d’épargne déjà élevés, constitue un autre soutien à la consommation. Aux États-Unis, les importants effets de richesse liés aux performances boursières offrent un soutien supplémentaire à la consommation. Enfin, la bonne tenue des marchés de travail, qui s’inscrit dans le cycle de reprise industrielle, soutient la résilience de la consommation dans cet environnement.
L’investissement apparaît aussi moins sensible à l’évolution des taux d’intérêt.
Le cycle actuel d’investissement résisterait également à des taux d’intérêt plus élevés, compte tenu du profil des acteurs qui investissent. Dans l’écosystème de l’IA, les investissements sont moins sensibles à la hausse des coûts de financement pour deux raisons. D’abord, les semi-conducteurs se déprécient rapidement, sur une durée estimée entre 2 et 4 ans. Le coût élevé de leur obsolescence pèse ainsi davantage dans les décisions d’investissement que le niveau des taux d’intérêt. Ensuite, les perspectives de revenus très importants dans l’IA réduisent la sensibilité de ces décisions aux taux. Face à ces perspectives et au risque qu’un sous-investissement ferait peser sur les parts de marché futures, les taux deviennent un paramètre secondaire. Dans ce contexte, l’investissement resterait sur une dynamique à deux vitesses, avec d’un côté la vigueur des dépenses dans l’IA et de l’autre la contraction de l’investissement hors IA. En Europe, la hausse des taux ne devrait avoir qu’un effet modéré sur l’investissement. D’une part, l’industrie européenne bénéficie aussi du cycle d’investissement dans l’IA, notamment dans la production d’électricité. D’autre part, le plan de relance allemand soutient la reprise de l’investissement et reste lui aussi peu sensible au niveau des taux d’intérêt. Ce plan se traduit déjà par une hausse de près de 14 % sur un an des financements d’investissements publics en septembre. Il devrait se poursuivre dans les prochaines années, l’Allemagne disposant encore d’importantes marges de manœuvre budgétaires. La hausse des taux ne devrait donc pas ralentir le rythme des dépenses publiques allemandes, qui continueront de soutenir la croissance de la zone euro.
Marchés Actions
ÉTATS-UNIS
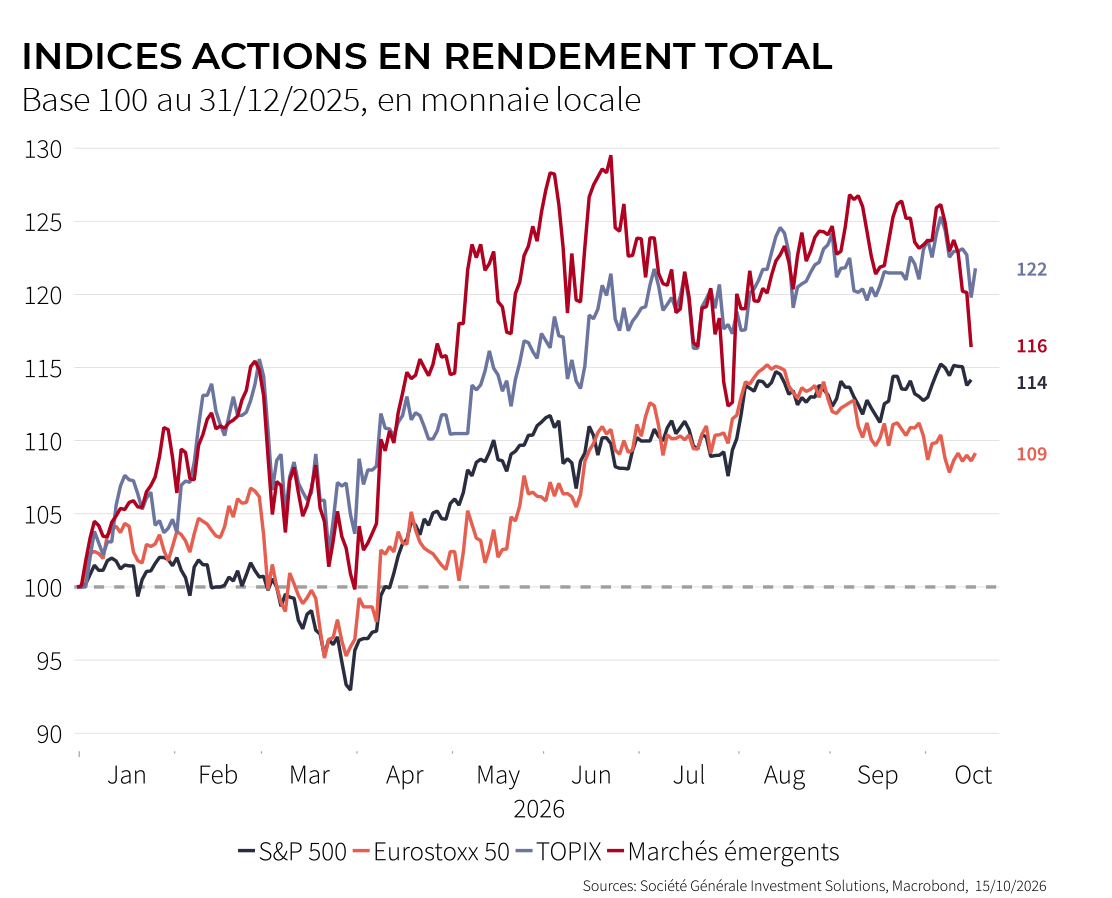
Les marchés actions américains affichent des performances globalement positives depuis septembre, malgré d’importants écarts sectoriels. Le S&P 500 progresse légèrement de 0,5 %, tandis que le Nasdaq 100 progresse de 2 % sur la même période. Depuis le début de l’année, les deux indices enregistrent des hausses à deux chiffres, de 13 % et 18 % respectivement. Ces performances contrastées reflètent d’abord la très forte dynamique bénéficiaire de l’écosystème IA, dont les revenus sont attendus en progression de 90 % sur un an, dans un contexte de projets d’investissement, toujours importants. Les entreprises de cet écosystème ont également mieux résisté à la hausse des taux d’intérêt grâce à la solidité de leurs bilans. En dehors des semi-conducteurs et des hyperscalers, les performances boursières sont également positives (+10 % depuis le début de l’année), mais les perspectives de croissance des revenus restent plus modestes.
EUROPE
Les marchés européens suivent une tendance baissière depuis septembre, sur fond de risques géopolitiques et politiques internes accrus. Le STOXX 600 recule de 2 % sur cette période, contre 5 % pour le CAC 40. Depuis le début de l’année, les marchés européens restent en hausse, hormis en France. Les marchés espagnol et italien affichent les meilleures performances. Le recul depuis septembre reflète d’abord la forte hausse des taux souverains, elle-même liée en partie aux tensions sur les prix de l’énergie. Il traduit aussi les incertitudes politiques en France, autour des finances publiques et de l’issue du cycle électoral de 2027. Malgré la baisse des cours, les révisions bénéficiaires restent positives dans la plupart des secteurs, avec une croissance des revenus attendue à près de 20 % sur 12 mois.
Marchés obligataires
ÉTATS-UNIS
Les taux des Treasuries ont enregistré des hausses significatives en septembre, avant de se stabiliser. En effet, le taux à 2 ans, principal indicateur des anticipations du marché concernant le niveau des taux directeurs à un horizon d’un an, est passé de 4,2 % fin août à 4,8 %, tandis que le taux à 10 ans a progressé de 4,6 % à 5,1 % sur la même période. Ce mouvement haussier reflète avant tout la hausse des tensions inflationnistes, avec une inflation totale à 3,7 % et une inflation sous-jacente à 2,6 % en septembre. En second lieu, cette remontée des taux résulte également d’une croissance qui demeure robuste, supérieure à 2,5 % depuis 2022, ce qui se traduit par une progression de la composante réelle des taux d’intérêt. Nous estimons que la croissance américaine resterait solide, portée par les investissements liés à l’IA et par un marché du travail résilient, soutenant la consommation des ménages. Cette configuration devrait conduire la Fed à poursuivre le cycle de hausse des taux amorcé en septembre, maintenant ainsi des pressions haussières sur les rendements obligataires. Nous tablons sur un taux cible à 4,5 %. Par ailleurs, la hausse des taux reflète également l’augmentation soutenue de l’offre de dette souveraine, conséquence du creusement du déficit budgétaire, mais aussi celle des émissions d’obligations d’entreprises très bien notées, en réponse aux besoins de financement croissants de l’écosystème de l’AI. De ce fait, ces émissions entrent en concurrence avec les obligations souveraines et contribuent à la hausse des rendements des titres les mieux notés.
EUROPE
Les rendements souverains européens ont également poursuivi leur mouvement de remontée depuis l’été avant de se modérer légèrement. Ainsi, le Bund à 10 ans a dépassé récemment 3,4 %, son plus haut niveau depuis 2011. Les rendements des obligations souveraines françaises ont été particulièrement agités, avoisinant 5 %, avec un élargissement de la prime de risque à plus de 150 points de base, dans un contexte de montée du risque politique à l’approche de l’élection présidentielle de 2027. Dans les autres économies, les taux ont également progressé, et les primes de risque se sont aussi légèrement tendues. Ces mouvements reflètent des perspectives d’inflation et de croissance plus élevées, ainsi que des politiques budgétaires accommodantes dans les principales économies. En effet, le regain des tensions sur les prix de l’énergie s’ajoute à une inflation des services qui demeure stable autour de 3 % depuis 2023. De ce fait, l’inflation totale comme l’inflation sous-jacente devraient rester au-dessus de l’objectif de 2 %, maintenant ainsi une pression haussière sur les taux souverains. Compte tenu de notre scénario de croissance favorable dans la plupart des grandes économies de la zone euro, les pressions haussières sur les rendements souverains pourraient persister. Dans ce contexte, la BCE poursuivrait le relèvement de son taux directeur à un rythme progressif. Nous tablons sur un taux cible à 3 %. Enfin, comme aux États-Unis, la persistance de déficits budgétaires élevés constitue un autre facteur explicatif de la hausse des taux, reflétant principalement la relance budgétaire allemande et les déficits structurels français.
Devises
La parité EUR/USD évolue actuellement autour de 1,12 dollar pour un euro. L’euro s’est déprécié de plus de 3 % face au dollar depuis début septembre et de plus de 4 % depuis le début de l’année. Cette évolution s’explique notamment par l’accélération de la hausse de taux d’intérêt élevés aux États-Unis, les marchés anticipant une politique monétaire davantage restrictive dans un contexte de pressions inflationnistes persistantes. L’économie américaine demeure par ailleurs plus dynamique que l’économie européenne, soutenue par la consommation des ménages, un marché du travail solide et la bonne tenue des marchés financiers. Cet écart de croissance devrait soutenir la devise américaine au cours des mois prochains. Finalement, la montée des incertitudes politiques en zone euro, avec les cycles électoraux dans plusieurs grandes économies, est de nature à maintenir un dollar élevé. Ces facteurs ont contribué à renforcer l’attractivité relative des actifs américains au cours des dernières semaines.
Matières premières et thématiques
Les marchés énergétiques ont enregistré les progressions les plus marquées depuis début septembre. Le Brent a augmenté de 16 % sur la période, atteignant près de 109 USD par baril au 15 octobre, ce qui porte sa hausse à près de 80 % depuis le début de l’année. Cette progression reflète principalement la persistance des tensions géopolitiques au Moyen-Orient et les craintes de perturbations des approvisionnements mondiaux, les investisseurs continuant d’intégrer une prime de risque géopolitique dans les prix de l’énergie. Le gaz naturel européen (TTF) s’est également inscrit en hausse de 17 % depuis le 1er septembre et de près de 200 % depuis le début de l’année. Malgré des niveaux de stockage toujours élevés en Europe, les marchés demeurent sensibles aux incertitudes entourant l’approvisionnement énergétique à l’approche de l’hiver ainsi qu’à la demande mondiale de gaz naturel liquéfié (GNL), qui continue de soutenir les cours. Si la dynamique récente reste favorable, ces évolutions restent principalement attribuables à des facteurs d’offre et au contexte géopolitique plutôt qu’à une amélioration significative de la demande mondiale qui demeure modérée.
Les métaux précieux ont évolué sous pression depuis début septembre, dans un contexte marqué par le renforcement du dollar américain et la remontée des rendements réels. L’or recule de 3 % depuis le 1er septembre et de plus de 3 % depuis le début de l’année, tandis que l’argent affiche une baisse de 5 % sur la période et de près de 15 % depuis janvier. Après avoir bénéficié d’un environnement favorable au cours de l’été, les métaux précieux ont été pénalisés par la hausse des taux d’intérêt américains. En effet, les rendements obligataires ont progressé plus rapidement que les anticipations d’inflation, entraînant une remontée des taux réels. Dans ce contexte, les actifs rémunérés sont devenus plus attractifs relativement à l’or et à l’argent, qui ne génèrent aucun revenu. Parallèlement, la vigueur persistante du dollar a réduit l’attrait des métaux précieux pour les investisseurs internationaux.
Clémentine Gallès
Chef économique et stratégiste Société Générale Private Banking
Juan Carlos Mendoza Diaz
Économiste et Stratégiste Société Générale Private Banking, 16/10/2026