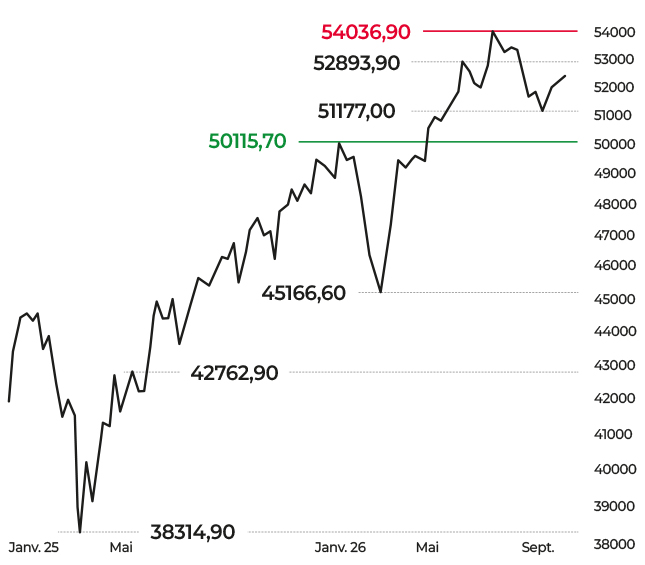
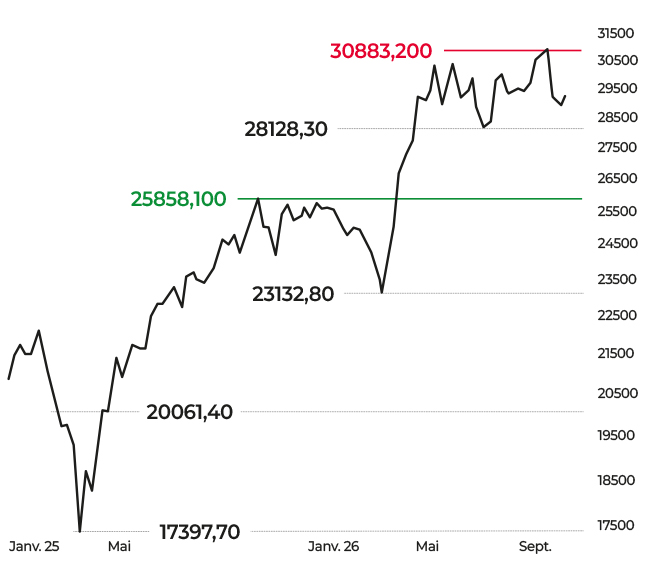
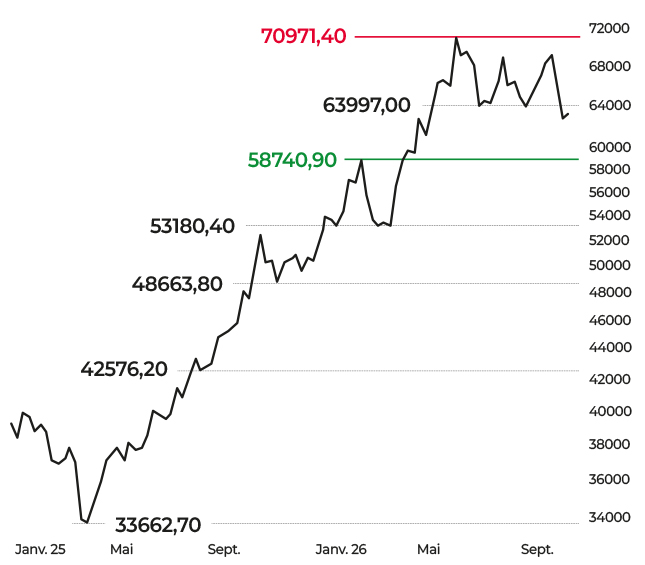
Le choc est d’abord venu de l’envolée des rendements souverains. Le rendement de l’OAT française à dix ans a franchi la barre symbolique des 5 %, une première depuis 2002, avant de refluer après la décision de Moody’s de maintenir la note souveraine de la France à Aa3. Ce répit n’efface pas pour autant les inquiétudes. La perspective reste négative, le débat budgétaire demeure tendu et les mouvements sociaux ajoutent une prime de risque politique que les investisseurs n’avaient plus intégrée à ce niveau depuis la crise des dettes souveraines.
L’autre variable dominante reste l’énergie. Le baril de Brent dépasse à nouveau les 110 dollars, un niveau inédit depuis le mois de mai. Et pourtant, le blocage du détroit d’Ormuz n’est plus d’actualité. Les volumes ont retrouvé leur niveau d’avant-crise. Mais la traversée reste très dangereuse, ce qui fait exploser les coûts de transport et d’assurance. Et en parallèle, la tension est montée d’un cran entre les Houthis du Yémen et l’Arabie saoudite.
Pour les actions européennes, et parisiennes en particulier, la séquence est ambivalente : TotalEnergies et l’ensemble du compartiment énergie profitent d’une revalorisation express, fragilisant par la même occasion l’ensemble des secteurs cycliques et de la consommation, au moment même où l’inflation ressurgit dans les anticipations et complique la tâche des banques centrales. La Réserve fédérale, la BCE et la Banque du Japon s’apprêtent à marquer une pause dans leur resserrement, mais les marchés anticipent de nouvelles hausses en décembre compte tenu des pressions inflationnistes.
Dans ce contexte déjà chargé, Wall Street a encore servi de baromètre, tant par le biais des taux américains que par celui de l’intelligence artificielle. Après une correction des valeurs technologiques liée aux doutes sur la rentabilité des investissements massifs dans l’IA, le Nasdaq a rebondi grâce au projet d’introduction en Bourse d’Anthropic. Mais l’enthousiasme reste fragile : Meta envisage de lever jusqu’à 95 milliards de dollars pour financer ses infrastructures, SpaceX s’endette massivement pour acheter des puces, et les résultats d’Alphabet, Microsoft et Amazon devront prouver que les dépenses colossales commencent à produire des rendements tangibles.
Pour le CAC 40, cette respiration sur la technologie mondiale s’est traduite par un mieux sur STMicroelectronics, Capgemini ou Atos, sans suffire à renverser une tendance mensuelle dominée par les considérations de taux. Kering a lourdement chuté, entraînant le luxe. Safran et Valeo ont déçu, GTT a été sanctionné, alors que les banques ont profité de la détente des taux.
Enfin, le choc politique brésilien a ajouté une couche de risque émergent à l’équation. La réélection surprise de Lula a déclenché un véritable krach à São Paulo – chute de près de 17 % de l’indice Bovespa et déroute du réal – qui a pesé sur plusieurs poids lourds européens très exposés au pays. Carrefour, Edenred et Pluxee ont ainsi pâti du vote brésilien, ajoutant un facteur exogène de volatilité sur le CAC 40. Les banques centrales, les résultats des poids lourds et les données d’inflation diront si le rebond actuel est un simple sursaut technique ou le début d’une consolidation plus durable.
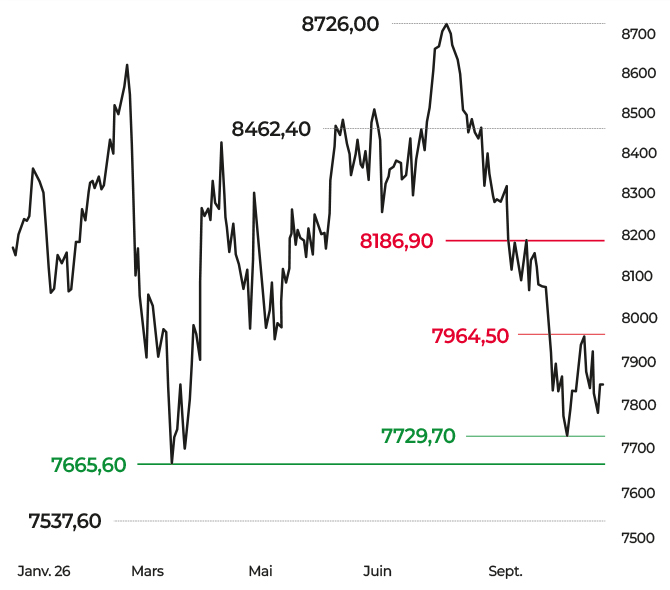
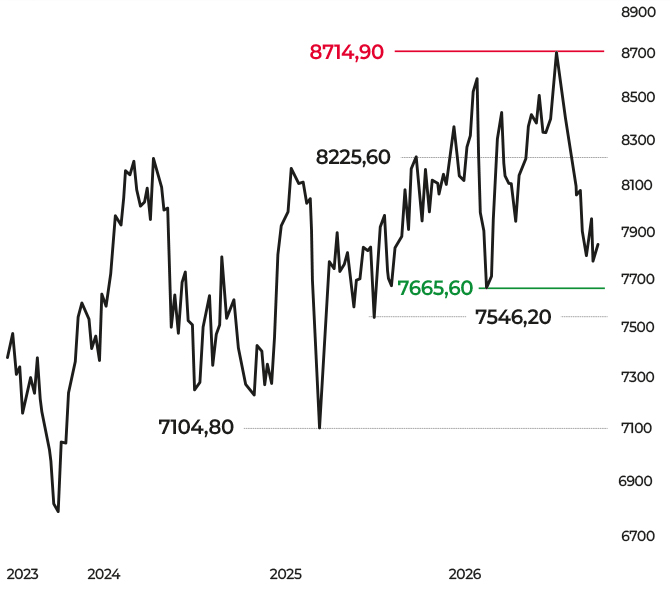
Graphiquement, le CAC 40 suit une dynamique baissière en données journalières, à l’image de la moyenne mobile à 20 jours qui fait office de résistance. L’indice consolide depuis quelques séances au sein du range 7 729/7 956 points. Le sens de sortie de cette zone d’indécision devrait être déterminant. Une sortie par le haut devrait permettre à l’indice de poursuivre son rattrapage en direction de la zone des 8 200 points. Dans le cas contraire, sous les 7 729 points en clôture, l’indice pourrait rapidement retourner vers les 7 500 points, plus bas de mars dernier. On profiterait d’un retour sur ce niveau pour revenir à l’achat à moindre risque.
Laurent Polsinelli
Responsable indices et produits dérivés
© 2026 zonebourse.com, 26 octobre 2026